Domain preissmart.de kaufen?
Wir ziehen mit dem Projekt
preissmart.de um.
Sind Sie am Kauf der Domain
preissmart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preissmart.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Gong, Zeitschriften Abo, - Sonderaktion (Physisch)Als Familien-TV-Magazin setzt Gong den Schwerpunkt auf die Empfehlung familiengerechter Sendungen. Der umfangreiche Programmteil ist übersichtlich und berücksichtigt das Kinderprogramm. Dazu gibt es einen grossen Ratgeberteil.128,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
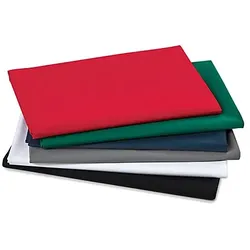
Baumwollstoff-Mixpaket "Lisa" kräftig mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: purpurrot, dunkelgrün, marine, graphit, weiß, schwarz). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
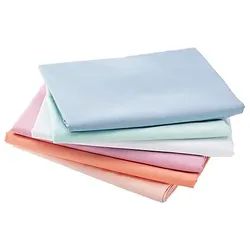
Baumwollstoff-Mixpaket "Lisa" pastell mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: himmelblau, mint, ecru, altrosa, flamingo und zartrosa). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gong, Zeitschriften Abo, - Sonderaktion (Physisch)Als Familien-TV-Magazin setzt Gong den Schwerpunkt auf die Empfehlung familiengerechter Sendungen. Der umfangreiche Programmteil ist übersichtlich und berücksichtigt das Kinderprogramm. Dazu gibt es einen grossen Ratgeberteil.128,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumwollstoff-Mixpaket "Lisa" kräftig mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: purpurrot, dunkelgrün, marine, graphit, weiß, schwarz). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Baumwollstoff-Mixpaket "Lisa" pastell mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: himmelblau, mint, ecru, altrosa, flamingo und zartrosa). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rühm, Bettina: Günstig bauenGünstig bauen , Sparpotenziale beim Hausbau von der Planung bis zur Ausstattung. Für Fertighäuser und Architektenhäuser , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220222, Produktform: Leinen, Autoren: Rühm, Bettina, Seitenzahl/Blattzahl: 224, Abbildungen: mit farbige Abbildungen, Keyword: architekten; baugrundrisse; baukosten; baupartner; eigenheim; familienhaus; fertighaus; handbuch; haus beispiel; haus planung; kostenvergleich; material; neues haus; planung; ratgeber bauen; schöner wohnen; sparen; traumhaus, Fachschema: Bau / Ratgeber~Hausbau / Bauratgeber~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 25, Gewicht: 850, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506934,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.